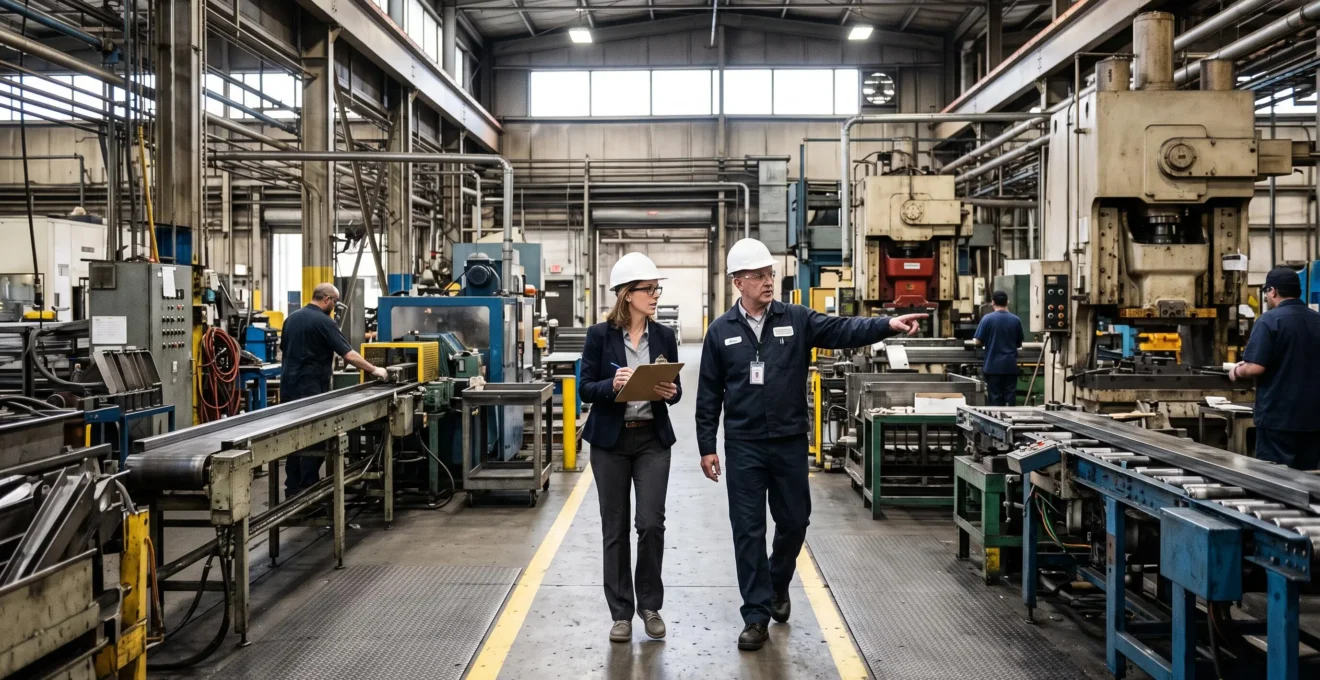
Vous dirigez une entreprise dont l’activité est jugée sensible par les assureurs : stockage classé, traitement de déchets ou filière bois. Vous avez souscrit un contrat il y a quelques années, sans toujours savoir s’il couvre réellement vos risques. Un courtier en assurance peut vous accompagner sur ce point : il cartographie votre exposition au moyen d’un audit des risques, puis examine votre contrat à travers une analyse des garanties, exclusions et franchises. Ces deux démarches complémentaires permettent d’identifier les écarts entre votre activité et les risques effectivement couverts.
Réponse directe : Le courtier en assurance mène deux démarches complémentaires pour votre entreprise. L’audit des risques identifie votre exposition réelle (activité, biens, responsabilité civile et environnement). L’analyse du contrat vérifie si les garanties souscrites, les exclusions et les franchises correspondent à cette exposition. L’objectif est de repérer les lacunes éventuelles avant qu’un sinistre ne les mette en évidence.
Pour les entreprises confrontées à des risques spécifiques, le courtage en assurance entreprise proposé par Corporate Assurances s’inscrit dans cette démarche d’accompagnement et de recherche de garanties adaptées aux particularités de leur activité.
En quoi consistent l’audit des risques et l’analyse des contrats d’assurance ?
L’audit des risques et l’analyse de contrat sont deux missions distinctes, souvent confondues. L’audit porte sur votre entreprise : il recense ce qui peut vous causer un dommage ou engager votre responsabilité. L’analyse de contrat porte sur vos polices existantes : elle vérifie, ligne par ligne, ce qui est effectivement couvert.
L’audit des risques cartographie votre exposition réelle. Il examine votre activité (process, matières manipulées, sous-traitance), vos biens (bâtiments, stocks, machines), votre responsabilité (civile professionnelle, exploitation, produits livrés) et votre environnement (fournisseurs critiques, atteintes à l’environnement, dépendance informatique). L’analyse des contrats, elle, confronte cette cartographie aux garanties souscrites, aux montants assurés, aux franchises et surtout aux exclusions. C’est souvent dans ces dernières que se logent les mauvaises surprises.
La distribution d’assurance est encadrée par le Code des assurances. Avant la conclusion d’un contrat, le distributeur, y compris le courtier, doit préciser par écrit les exigences et les besoins du client à partir des informations recueillies, lui fournir une information objective sur le produit proposé et lui conseiller un contrat cohérent avec sa situation. Ces obligations sont notamment définies par l’article L521-4 du Code des assurances. L’examen d’un contrat existant constitue, quant à lui, une démarche d’analyse qui doit tenir compte des garanties et des clauses effectivement souscrites.
Prenons un cas simple pour fixer la distinction. Une entreprise stocke des solvants dans un entrepôt relevant d’une rubrique ICPE (installation classée pour la protection de l’environnement). L’audit relève un risque incendie majeur et une responsabilité environnementale. L’analyse du contrat révèle que la garantie « dommages aux biens » prévoit bien l’incendie, mais que la pollution accidentelle est exclue au-delà d’un plafond modeste. L’écart est identifié avant le sinistre.
Audit et analyse : deux temps à ne pas confondre
- L’audit regarde votre entreprise : ce que vous faites, ce que vous craignez.
- L’analyse de contrat regarde votre police : ce qui est garanti, exclu, plafonné.
- La valeur du courtier naît du rapprochement entre les deux.
- La démarche s’inscrit dans le devoir de conseil prévu par le Code des assurances.
Pourquoi les entreprises à risques sensibles peinent à trouver une couverture adaptée ?
Certaines activités sont difficiles à placer auprès des assureurs. Les compagnies trient leurs portefeuilles en fonction de leur appétit au risque, qui évolue dans le temps. Une entreprise classée ICPE, un acteur du traitement des déchets d’équipements électriques et électroniques (DEEE) ou une scierie peuvent se voir refuser un contrat, se voir imposer des franchises élevées ou obtenir une couverture incomplète.
Les enjeux liés aux installations classées sont importants. Dans son rapport sur la gestion des risques industriels liés aux installations classées pour la protection de l’environnement (ICPE), publié en 2024, la Cour des comptes indique que les installations classées industrielles représentent environ 80 % des quelque 500 000 ICPE implantées en France. Certaines installations relèvent également du régime Seveso, selon la nature et l’importance des risques concernés. Pour un assureur, l’évaluation d’un dossier dépend notamment des produits stockés, de la proximité des tiers, des mesures de prévention et de l’historique des sinistres.
Trois difficultés reviennent côté dirigeant :
- Un refus pur et simple de certaines compagnies, qui ferment leur souscription à des secteurs entiers.
- Des garanties inadaptées : plafonds trop bas sur les stocks, exclusions touchant les matières dangereuses, pollution graduelle écartée.
- Des surprimes ou des franchises dissuasives, parfois sans contrepartie en termes de prévention.
Une autre difficulté peut résider dans le manque de connaissance des particularités du secteur. L’analyse d’une activité relevant des ICPE ou de la filière des déchets d’équipements électriques et électroniques (DEEE) nécessite de comprendre ses caractéristiques techniques et réglementaires. Un dossier bien documenté aide le courtier à présenter les risques avec précision et à rechercher des garanties cohérentes avec l’activité de l’entreprise.
Cas pratique
Une PME de 25 salariés collecte et traite des DEEE sur un site de 2 000 m². Après deux refus de compagnies et une proposition jugée trop restrictive, le dirigeant sollicite un courtier spécialisé. L’audit met en évidence un risque incendie lié aux batteries lithium démantelées et une responsabilité environnementale sur les sols. Le contrat initialement proposé excluait la pollution accidentelle et plafonnait les stocks à un niveau inférieur à la valeur réelle. L’intervention du courtier permet de reformuler le dossier technique auprès de compagnies acceptant la filière, avec des mesures de prévention valorisées. Ce scénario est hypothétique mais représentatif.
Comment le courtier sécurise une couverture pérenne pour votre entreprise
Le courtier ne se contente pas de transmettre un dossier à des assureurs. Il traduit les conclusions de l’audit en exigences de garantie précises, négocie auprès de compagnies compatibles avec votre profil et assure un suivi dans la durée. C’est cette continuité qui distingue une mission d’intermédiation d’un simple acte de courtage ponctuel.
La première étape consiste à transformer la cartographie des risques en cahier des charges assurantiel : nature des garanties à obtenir, plafonds nécessaires, franchises acceptables, exclusions à éviter. Le courtier identifie ensuite les compagnies qui acceptent de regarder le dossier, parfois des assureurs spécialisés sur les risques industriels ou environnementaux. La mise en concurrence porte alors sur la qualité de la couverture autant que sur le prix.
Le suivi dans le temps est essentiel. Votre activité peut évoluer : nouvelle ligne de production, acquisition d’un site, modification des conditions d’exploitation, recours à de nouveaux sous-traitants ou extension à l’international. Selon les dispositions du contrat et la nature du changement, ces évolutions peuvent nécessiter une déclaration à l’assureur, une adaptation des garanties ou un avenant. Un courtier qui connaît votre dossier peut vous aider à identifier les points à réexaminer afin de maintenir une couverture cohérente avec votre activité réelle.
Ce que le courtier négocie concrètement
- Recherche de garanties adaptées au secteur, par exemple pour la pollution, le bris de machine ou la perte d’exploitation.
- Vérification de la cohérence des plafonds avec la valeur des biens et les besoins d’indemnisation de l’entreprise.
- Présentation des mesures de prévention existantes, comme les systèmes d’extinction, la détection incendie ou la formation du personnel.
- Réexamen des garanties et, si nécessaire, adaptation du contrat lors des évolutions de l’activité.
- Aucun courtier ne garantit l’obtention d’un contrat auprès d’un assureur donné.
- Les franchises et surprimes peuvent rester significatives sur les risques sensibles.
- Certaines exclusions sont contractuelles de marché et difficilement négociables.
- Le résultat dépend aussi de la qualité des informations fournies par l’entreprise.
Pour comprendre plus largement le périmètre de ce métier, vous pouvez consulter cette définition du courtier en assurance entreprise, qui pose les bases du rôle d’intermédiaire indépendant.
Quelles étapes suivre pour faire auditer vos risques et contrats ?
Engager un audit se prépare. Plus vous arrivez avec un dossier clair, plus le courtier peut travailler vite et formuler des recommandations précises. L’enjeu n’est pas de tout savoir, mais de rassembler ce qui existe déjà dans votre entreprise.
- Rassembler les éléments sur votre activité : fiche descriptive des processus, liste des produits et matières, implantation des sites, rubriques ICPE applicables, effectifs, chiffre d’affaires et zones géographiques d’intervention.
- Réunir vos contrats actuels : conditions générales et particulières, dernières quittances, avenants et éventuels rapports de visite de risque transmis par l’assureur.
- Documenter la sinistralité : historique des sinistres disponible, mesures correctives mises en place et investissements de prévention réalisés.
- Cadrer la mission avec le courtier : périmètre de l’audit, livrables attendus, calendrier, modalités de rémunération et règles de confidentialité.
- Exploiter les conclusions : hiérarchiser les écarts identifiés, décider des mesures à prendre en matière d’assurance et de prévention, puis engager les démarches nécessaires.
Pour choisir le bon courtier, trois critères comptent : la connaissance de votre secteur (références de dossiers comparables et maîtrise du vocabulaire réglementaire), la transparence sur la rémunération (commission versée par l’assureur, honoraires et éventuel cumul) ainsi que le respect du cadre réglementaire. Depuis le 1er avril 2022, les courtiers concernés doivent notamment adhérer à une association professionnelle agréée par l’ACPR pour leur immatriculation ou son renouvellement auprès de l’ORIAS. Vous pouvez consulter la page de l’ACPR consacrée aux intermédiaires pour vérifier les règles applicables.
Vérification du conseil : avant la conclusion d’un contrat, le distributeur doit formaliser par écrit les exigences et les besoins du client, puis expliquer la cohérence du contrat proposé avec ces éléments. Si ces informations ne vous ont pas été communiquées, demandez des précisions à l’intermédiaire avant de prendre votre décision.
Questions fréquentes sur le courtier et l’audit des risques
Avant de confier un audit à un courtier, plusieurs questions reviennent chez les dirigeants. Les réponses ci-dessous donnent des repères généraux ; chaque situation reste à examiner individuellement.
Combien coûte un courtier en assurance et comment est-il rémunéré ?
Le courtier est généralement rémunéré par une commission versée par l’assureur, incluse dans la prime. Il peut aussi facturer des honoraires de conseil, notamment sur un audit lourd. Les règles d’information imposées par le Code des assurances prévoient la transmission par écrit des exigences et besoins du client ; vous pouvez demander la nature et le mode de rémunération dès le premier échange.
Quelle est la différence entre un courtier et un agent général ?
L’agent général distribue les contrats d’une ou de plusieurs compagnies dans le cadre de son mandat. Le courtier exerce une activité d’intermédiation et peut rechercher des solutions auprès de plusieurs assureurs, selon les partenariats dont il dispose et les caractéristiques du risque. Les deux professionnels sont soumis à un cadre réglementaire et doivent être immatriculés à l’ORIAS lorsqu’ils exercent une activité d’intermédiation concernée. Pour choisir un interlocuteur, il est utile de vérifier son statut, les assureurs avec lesquels il travaille et les modalités de rémunération de sa mission.
À quelle fréquence faire auditer ses risques et ses contrats ?
Une revue annuelle à l’échéance du contrat est une base. Un audit plus complet se justifie tous les trois à cinq ans, ou dès qu’un changement significatif intervient : nouvelle activité, nouveau site, acquisition, évolution d’une rubrique ICPE, modification des sous-traitants.
Un audit porte-t-il uniquement sur les contrats ou aussi sur les risques non assurés ?
Un audit sérieux couvre les deux dimensions. Il identifie les risques assurables mal couverts et les risques aujourd’hui non assurés, soit parce qu’ils ne sont pas assurables, soit parce qu’ils relèvent de la prévention ou de l’auto-assurance. Cette vision globale est souvent plus utile que la seule relecture juridique des polices.
Comment vérifier qu’un courtier est bien enregistré ?
Les intermédiaires en assurance sont immatriculés à l’ORIAS, dont le registre est public. Depuis 2022, les courtiers doivent également adhérer à une association professionnelle agréée par l’ACPR. Ces deux vérifications prennent quelques minutes et constituent un filtre minimal avant toute mission.
Faire auditer vos risques et vos contrats permet de rapprocher les caractéristiques réelles de votre activité des garanties prévues par vos polices d’assurance. Pour les entreprises exerçant une activité sensible, cette démarche aide à repérer les éventuelles lacunes de couverture et à déterminer les points qui méritent une révision. Une première étape consiste à réunir vos contrats actuels et les informations relatives à votre activité, puis à définir avec un courtier connaissant votre secteur le périmètre de l’audit.